PCE突然降温引爆“过山车”行情!10月加息概率骤降,美元V型反弹、黄金高台跳水,美股原油走高
来源于:fx168-推荐
发布日期:2026-10-01 03:14:51
FX168财经报社(北美)讯 美国最新通胀数据意外低于预期,迅速改变了周三全球市场的交易逻辑。市场对美联储10月继续加息的押注明显降温,美股标普500指数和纳斯达克指数走高,政策敏感的2年期美债收益率下跌,美元急跌又急涨。不过,这轮“鸽派交易”并未全面扩散:10年期和30年期美债收益率仍处于高位,黄金在短暂冲高后迅速回吐涨幅,国际油价则重新上涨。随着9月和第三季度进入最后一个交易日,全球市场呈现出罕见的“冰火两重天”。
美国商务部数据显示,8月个人消费支出(PCE)物价指数环比上涨0.3%,低于市场预期的0.4%;核心PCE环比上涨0.2%,同样低于预期。同比来看,整体PCE升至3.4%,核心PCE为3.0%。由于PCE是美联储重点关注的通胀指标,低于预期的数据随即压低市场对10月再次加息的预期。
10月加息押注骤降,美股科技股率先反弹
通胀数据公布后,美联储短期加息预期明显回落。CME FedWatch数据显示,市场对10月加息25个基点的押注降至大约35%,明显低于前一交易日以及本周早些时候的水平。LSEG数据也显示,投资者目前认为美联储下月维持利率不变的概率已经升至约65%。
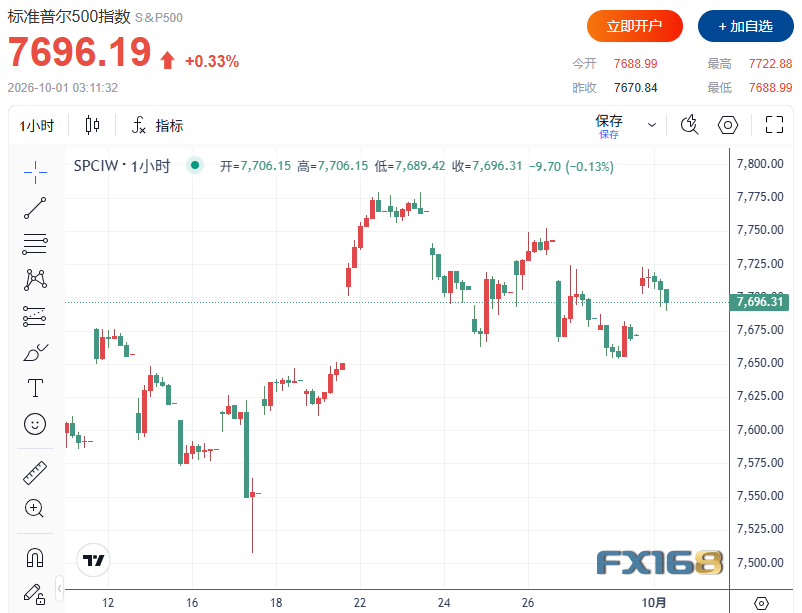
美股随之获得支撑。标普500指数和纳斯达克综合指数周三盘中走高,其中科技股表现相对强劲,道琼斯工业平均指数则明显落后。尽管9月市场波动剧烈,标普500指数仍有望录得月度及季度上涨,而MSCI全球股票指数本月整体仍处于下跌状态,反映美国大型科技股与全球其他市场之间继续存在明显分化。
(图源:FX168)
BOK Financial首席投资策略师Steve Wyett表示,市场高度关注这份PCE数据,因为投资者正在试图判断,美联储未来究竟还需要多大力度继续收紧货币政策。Janus Henderson Investors全球多资产主管Adam Hetts则指出,虽然通胀数据比预期温和,但强劲的就业和经济增长数据意味着,市场对年底前再次加息的预期未必会因此消失。
短债收益率下滑,长债却继续承压
债券市场的反应尤其值得关注。对美联储政策最敏感的2年期美国国债收益率在数据公布后明显回落,一度降至4.83%左右,显示交易员正在削减对短期进一步加息的押注。但与此同时,10年期美债收益率仍徘徊在本周高位5.29%一线,其为2007年以来最高水平;30年期美债收益率则进一步升至约5.63%。

(图源:CNBC)
这种短端收益率回落、长端收益率维持高位的走势,凸显债市目前面临的核心矛盾:短期通胀压力有所缓和,但投资者对长期财政赤字、政府发债规模、能源价格以及实际利率仍保持高度警惕。10年期美债收益率9月有望录得2022年以来最大单月升幅,而全球主要主权债券市场同样承压,法国10年期国债收益率甚至有望出现近40年来最大的季度升幅之一。
美国银行资产管理集团高级投资策略师Rob Haworth表示,目前并没有看到通胀预期明显失控,市场更关注的可能是美国经济增长依然偏强。亚特兰大联储对第三季度GDP的预测保持高位,而美国第二季度GDP数据也被上调,这些因素都可能推高长期实际利率,并继续对长久期资产形成压力。
美元回落,但9月仍有望收涨
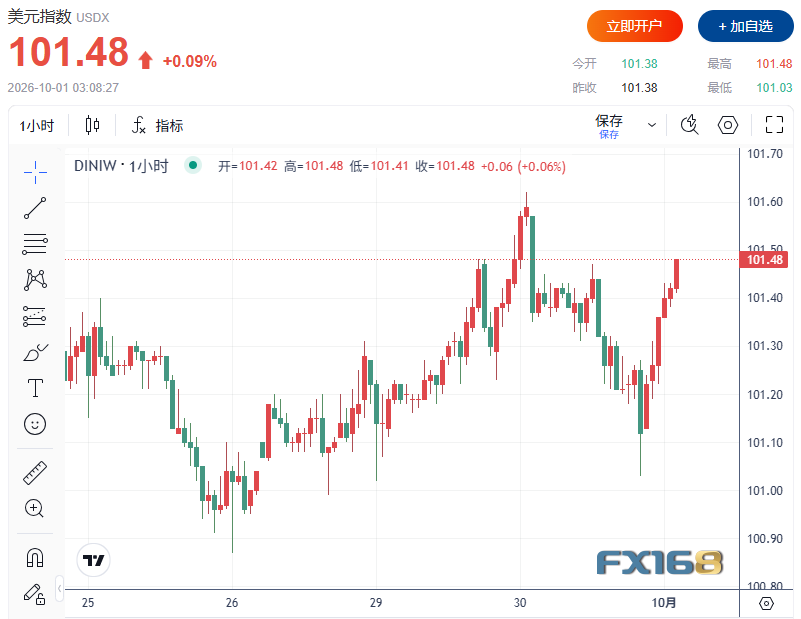
外汇市场方面,美元在PCE公布后走出V型反转。美元指数一度回落至101.03,现回升至102.48高点;欧元兑美元升至1.1360附近,美元兑日元则回落至156.8附近。尽管如此,美元9月整体仍有望录得上涨,从而结束此前连续两个月的跌势。
(图源:FX168)
过去数周,美元与美国国债收益率同步走强,背后的主要逻辑是油价上涨、通胀重新升温以及市场对美联储进一步加息的押注增加。周三PCE低于预期暂时削弱了这一交易,但由于长期美债收益率仍维持在数十年高位附近,美元的下行空间仍受到限制。
黄金冲高回落,“利多数据”没能守住涨幅
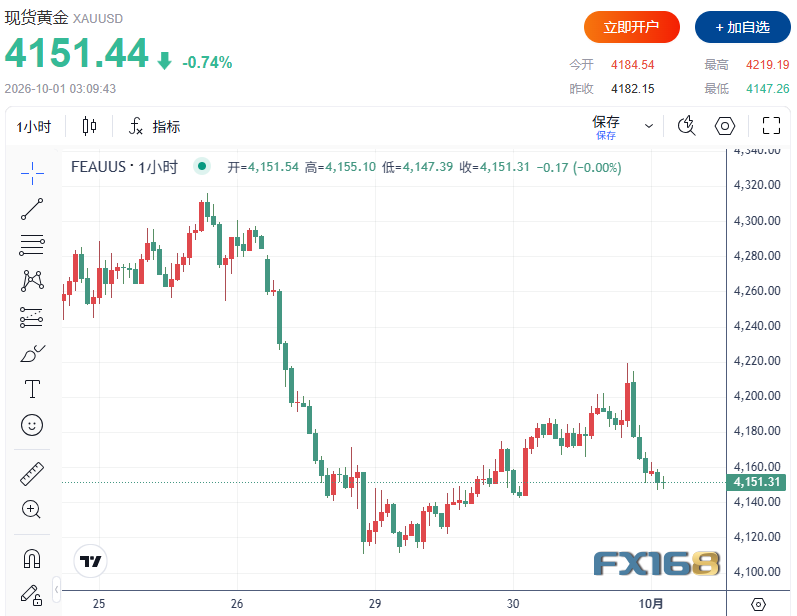
黄金市场的表现则更加耐人寻味。通胀数据公布后,现货黄金一度因加息预期降温而走高,但随后随着长端美债收益率回升以及能源价格上涨,涨幅迅速消失。截至发稿,现货黄金跌至4153美元/盎司附近,日内下跌约0.7%,9月累计跌幅接近6.6%;美国黄金期货则小幅收高至4186美元/盎司附近。
(图源:FX168)
独立贵金属交易员Tai Wong表示,尽管核心PCE低于预期显著降低了10月立即加息的概率,但能源价格重新走高令债市迅速回吐涨幅,也重新对贵金属形成压力。他形容,周三对于黄金而言是一个“令人失望的交易日”。
黄金目前面临的核心问题仍然是机会成本。美联储本月已经将政策利率上调至3.75%至4.00%区间,并继续暗示未来仍可能进一步加息。虽然黄金通常被视为对冲通胀和宏观风险的工具,但在美债收益率超过5%的环境下,无息黄金与高收益债券之间的竞争明显加剧。
油价重新走高,中东局势仍是最大变量
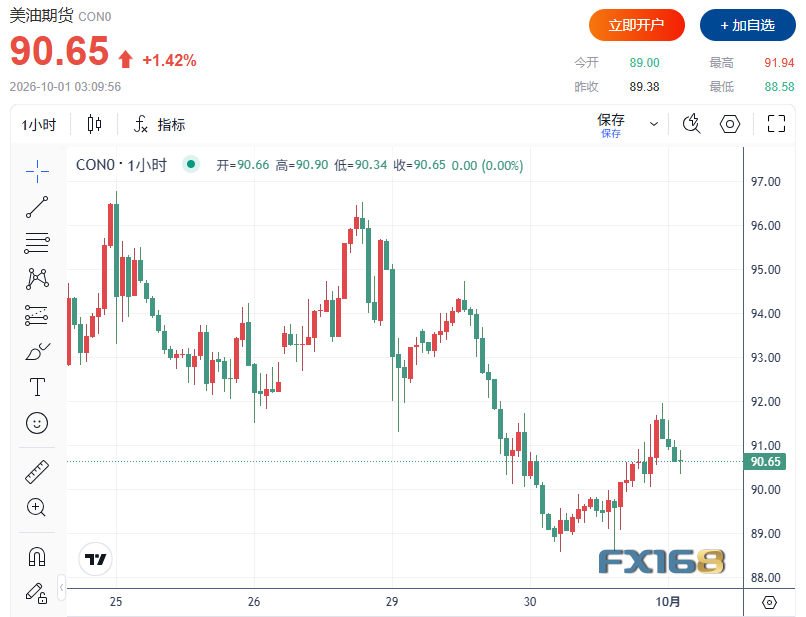
能源市场则再度成为通胀交易的焦点。周三国际油价上涨,布伦特原油升至103美元/桶上方,美国WTI原油重新站上90美元/桶。布伦特原油9月累计涨幅接近14%,有望录得7月以来最大单月涨幅;WTI本月也有望上涨约6%。
(图源:FX168)
油价上涨主要受到美伊谈判进展停滞以及美国成品油市场趋紧推动。卡塔尔方面仍在尝试推动美国与伊朗之间的穿梭外交,但美国总统特朗普否认了有关美国愿意以放松制裁和释放被冻结资金换取伊朗核问题让步的报道,并表示美国并未向伊朗提出此类条件。
与此同时,中东原油供应已经出现一定程度恢复。沙特阿拉伯重新启动东西输油管道,并恢复从红海延布港装载油轮;中东产油国9月原油出口已经回升至美以与伊朗冲突爆发以来的最高水平。不过,市场人士指出,霍尔木兹海峡相关运输成本仍然高企,物流受限问题也没有完全解决,因此原油供应风险溢价短期内仍难完全消失。
强就业数据抵消通胀利好,非农成下一场大考
让市场无法完全转向鸽派的另一个关键因素,是美国就业市场依然保持韧性。ADP周三公布的数据显示,美国9月私营部门新增就业9万人,高于市场预期,也明显高于8月修正后的3.6万人。这意味着,尽管通胀开始出现降温迹象,但美国经济和劳动力市场仍没有明显失速。
市场焦点因此迅速转向周五公布的美国9月非农就业报告。目前市场普遍预计,非农就业人数将增加约8.4万人,低于8月的16.2万人。如果就业和工资数据继续强于预期,投资者可能重新提高对年底前加息的押注;反之,如果非农明显走弱,则可能进一步强化“10月暂停、年内晚些时候再观察”的预期。
整体来看,周三的市场并没有因为PCE降温而形成单一方向的交易。短端利率和美元率先对较软的通胀数据作出反应,美股科技股也得到提振,但长端美债收益率、油价以及黄金走势却显示,市场仍然担忧经济增长过强、能源通胀持续和财政压力上升。对于投资者而言,真正决定下一阶段方向的,已经不再只是通胀,而是“通胀降温能否持续”以及“就业和经济韧性究竟会让美联储多等多久”。周五非农报告,将成为这一判断的下一场关键考验。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。