美股收评:华尔街AI信仰遭遇重击!纳指暴跌2.6%,芯片股血洗、Meta重挫7%
来源于:fx168-推荐
发布日期:2026-10-23 05:07:53
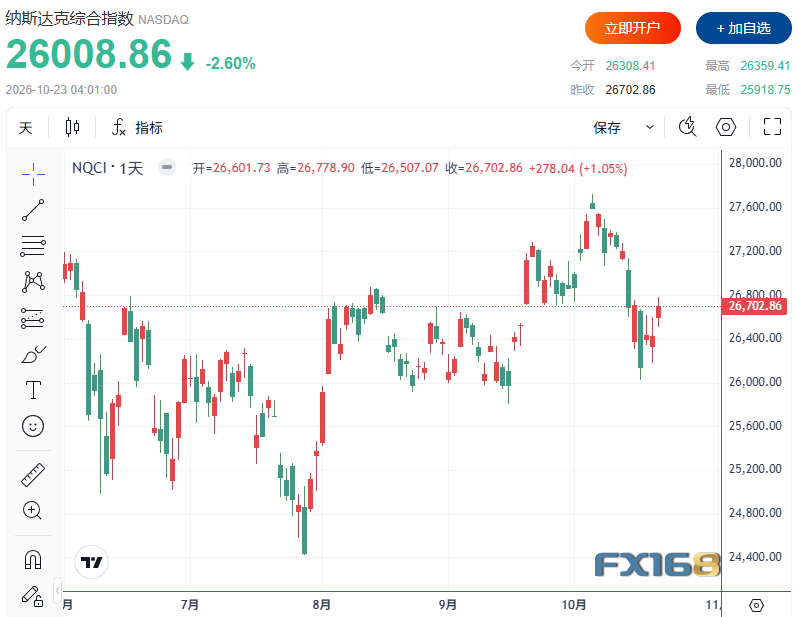
FX168财经报社(北美)讯 周四(10月22日),美国股市遭遇新一轮科技股抛售潮,人工智能(AI)领域不断膨胀的资本支出引发投资者强烈担忧。纳斯达克综合指数暴跌2.6%,创下6月5日以来最大单日百分比跌幅,半导体板块更是遭遇集体重挫。Meta、特斯拉及多家芯片企业股价大幅下挫,反映华尔街正重新审视AI投资热潮背后的融资压力和盈利前景。与此同时,中东冲突升级推动国际油价触及五个月高位,进一步加剧市场对通胀持续高企以及美联储继续加息的担忧。
纳指创四个多月最大跌幅,芯片股遭遇猛烈抛售
截至周四收盘,道琼斯工业平均指数微涨11.89点,涨幅0.02%,报52867.98点;标普500指数下跌93.74点,跌幅1.21%,报7663.43点;纳斯达克综合指数重挫694点,跌幅2.60%,报26008.86点。科技股成为市场下跌的主要拖累,而蓝筹股相对集中的道指则在尾盘勉强收涨,凸显不同板块之间的明显分化。
半导体板块成为此次抛售的重灾区。费城半导体指数暴跌6.7%,创下6月23日以来最大单日百分比跌幅。英特尔、AMD、闪迪和迈威尔科技等芯片企业股价均下跌超过8%,反映投资者正在大幅削减对AI芯片及相关基础设施企业的风险敞口。作为本轮美股牛市的重要推动力量,半导体板块此前凭借人工智能热潮获得大量资金追捧,如今却成为市场重新定价时首当其冲的领域。
更令人关注的是,费城半导体指数已经较6月22日创下的历史收盘高点回落超过26%,进入技术性熊市区域。不过,该指数今年以来仍累计上涨51.5%,明显领先标普500指数同期11.9%的涨幅。这意味着,即便经历近期大幅调整,芯片板块此前积累的涨幅仍然相当可观,也使投资者进一步担心相关股票是否仍存在估值调整空间。
Murphy & Sylvest高级财富顾问兼市场策略师Paul Nolte表示,周四华尔街真正遭受冲击的主要是科技板块,而科技股恰恰是今年6月之前推动市场上涨的重要力量。他指出,投资者开始意识到,AI投资故事中存在一些尚未解决的问题。由于科技企业在美国主要股指中占据较高权重,这些担忧正在对整体指数造成越来越明显的影响。
Meta暴跌7%,十多年来首次出现现金净流出
Meta成为此次科技股抛售的焦点之一。尽管这家Facebook母公司的最新季度业绩超过分析师预期,但其股价周四仍暴跌7%。投资者担忧的核心并非公司缺乏收入增长,而是其为了争夺人工智能市场不断增加的资本投入,可能对现金流和未来盈利能力造成持续压力。
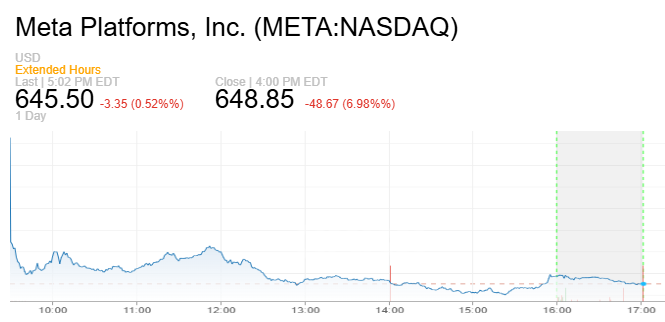
根据公司披露的最新业绩,Meta由于AI相关巨额支出,出现十多年来首次现金净流出。同时,该公司宣布计划以一拆二的方式进行无投票权股份拆分,以支持人工智能领域的融资及资本需求。虽然Meta的AI业务前景依然受到市场关注,但投资者开始担心,大型科技企业持续投入数百亿美元建设数据中心、购买高性能芯片和扩充计算能力,最终能否带来足以支撑这些支出的投资回报。
过去两年,华尔街对AI投资普遍采取较为宽容的态度。只要企业能够证明自己在人工智能领域保持领先,即便资本支出不断刷新纪录,市场仍愿意给予较高估值。然而,随着融资成本持续高企、资金需求不断扩大,投资者的关注重点正在发生变化:AI带来的收入增长能否真正转化为利润?企业是否必须持续追加投入才能维持竞争优势?如果未来AI商业化进程低于预期,巨额资本支出又将如何影响企业的资产负债表?
Meta的最新财报使这些问题再次成为市场焦点,也对其他正在大规模投资AI基础设施的科技巨头构成压力。市场担忧,如果连拥有庞大广告收入和成熟商业模式的Meta,都开始因AI投入出现明显现金流压力,那么那些更加依赖外部融资、尚未建立稳定盈利模式的新兴AI企业,未来面临的挑战可能更加严峻。
黄仁勋揭开AI行业融资困境,市场担忧蔓延至信贷领域
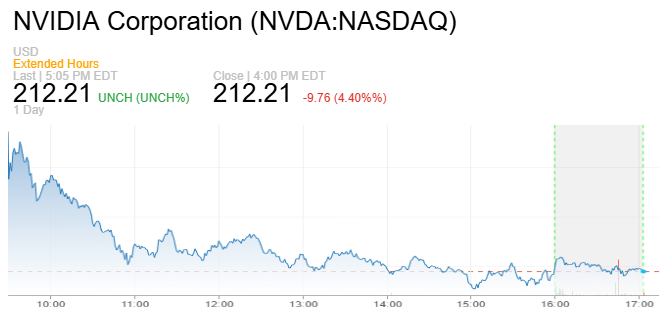
进一步加剧市场不安的,是英伟达首席执行官黄仁勋有关AI融资环境的最新评论。黄仁勋表示,市场对新型云计算服务商(Neoclouds)的需求异常强劲,但资本供应不足正在成为制约行业进一步发展的重要因素。这一表态凸显出AI行业当前面临的深层矛盾:市场对计算能力的需求仍然旺盛,但支持数据中心和算力基础设施持续扩张的资金并非无限。
Neoclouds通常是指专门提供GPU算力、AI模型训练及相关计算基础设施的新兴云服务企业。这类公司的商业模式往往需要在收入充分兑现之前,提前投入巨额资金购买芯片、建设数据中心,并签订长期能源及设备采购合同。由于前期投入庞大,不少企业高度依赖债务融资、股权融资或长期客户合同维持扩张,一旦资本市场风险偏好下降,其融资成本和经营压力便可能迅速上升。
其中,CoreWeave等AI云计算企业的债务融资状况近期持续受到华尔街关注。随着部分AI相关债券收益率及信用风险指标维持高位,投资者开始担忧,资本市场是否还有足够的风险承受能力,继续支持整个AI产业链的高速扩张。黄仁勋关于资本稀缺的表态,进一步将市场注意力从AI需求增长转向产业融资能力,也使芯片制造商、数据中心运营商及相关供应链企业面临更大的估值压力。
分析人士认为,AI行业目前并非完全缺乏需求,而是投资者开始重新评估需求增长与资本回报之间的关系。如果企业必须持续投入越来越多的资金,才能维持同样的增长速度,那么即使AI产业长期前景依然乐观,相关股票的估值也可能面临持续调整。
特斯拉下跌3.1%,部分传统行业逆势上涨
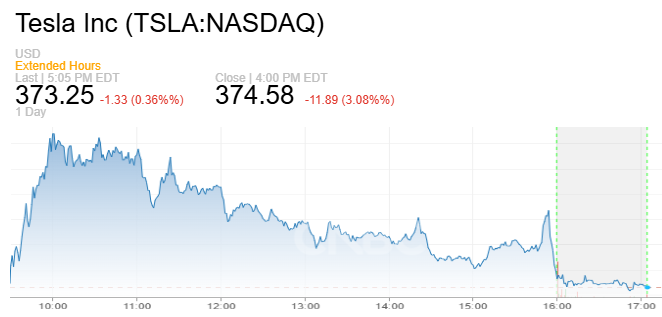
科技股的疲软同样拖累特斯拉。尽管这家电动汽车制造商意外录得正自由现金流,并下调2026年资本支出计划,其股价周四仍下跌3.1%。这一表现反映,在市场风险偏好下降的环境下,即便企业公布某些积极财务指标,也未必能够阻止投资者减少对高估值成长股的持仓。
不过,周四的市场下跌并非全面性的恐慌抛售。与科技股形成鲜明对比的是,部分消费必需品、金融及工业企业在财报公布后逆势上涨。宝洁公司虽然警告成本压力可能进一步侵蚀利润,但其季度业绩仍超过市场预期,推动股价上涨5.6%。私募投资巨头黑石集团上涨8.4%,此前公司表示,AI相关债务信用利差扩大可能为投资者创造锁定更高回报的机会。
与此同时,洛克希德·马丁在上调全年销售额和利润预测后上涨7%,音乐流媒体平台Spotify因预计第四季度利润超过华尔街预期而大涨11.1%。联合太平洋铁路公司也在季度盈利超预期的推动下上涨3.6%,尽管公司同时警告燃料成本上升可能影响未来经营表现。这些个股走势显示,投资者并非完全撤离股票市场,而是正在重新调整资金配置,将部分资金从高估值科技股转向盈利表现更明确、现金流相对稳定的行业。
中东战火推高油价,美联储加息阴影再度笼罩华尔街
除了AI融资风险,中东局势持续紧张也是周四影响市场情绪的重要因素。随着伊朗支持的胡塞武装对沙特阿拉伯目标发动新一轮袭击,国际原油价格攀升至五个月高位。市场担忧,地区冲突如果进一步扩大,可能对石油生产设施、能源运输线路及全球原油供应造成更严重的冲击。
油价上涨使本已复杂的美国通胀前景面临新的不确定性。此前公布的美国通胀数据持续显示价格压力顽固,而能源成本进一步上升,可能通过汽油、运输和工业生产成本传导至更广泛的经济领域。如果通胀无法按照预期回落,美联储可能不得不在更长时间内维持偏紧的货币政策,甚至采取进一步加息措施。
与此同时,美国劳工部最新公布的数据显示,首次申请失业救济人数仍然接近数十年来的低位,反映美国就业市场整体保持韧性。这意味着,美联储在制定货币政策时,可能拥有更多空间继续优先应对通胀,而不必立即因就业市场恶化转向宽松。目前,金融市场正在计入美联储今年年底前再次加息25个基点的可能性。
对于高度依赖资本投入的AI行业而言,这一局面尤其不利。持续高企的利率不仅意味着企业融资成本增加,还可能降低未来盈利的估值吸引力。与此同时,如果能源价格上涨进一步推高数据中心运营成本,AI企业可能面临资本投入与日常运营成本同步攀升的双重压力。
83%的标普500企业盈利超预期,为何市场仍然下跌?
值得注意的是,尽管科技股遭遇重挫,美国上市公司的整体财报表现并不疲弱。根据伦敦证券交易所集团(LSEG)最新统计,截至目前,已有111家标普500指数成分股公司公布第三季度业绩,其中约83%的企业盈利超过分析师预期。换言之,本轮科技股下跌并非因为美国企业整体盈利突然恶化,而是投资者对部分科技公司的估值及未来资本回报产生了新的疑虑。
市场成交和涨跌家数也反映出明显的板块分化。周四美国交易所股票总成交量达到187.9亿股,高于过去20个交易日171.9亿股的日均成交量。纽约证券交易所上涨股票数量略多于下跌股票,但纳斯达克市场有2766只股票下跌,仅2022只上涨。与此同时,纳斯达克综合指数成分股中有342只股票创下52周新低,仅82只创下新高,表明科技及成长型企业承受的抛售压力明显高于市场其他领域。
这种分化也说明,华尔街当前并非全面否定美国经济和企业盈利前景,而是在重新评估此前被市场赋予极高增长预期的科技板块。尤其是在AI相关企业资本支出迅速膨胀、信用利差扩大以及利率前景趋紧的背景下,投资者开始要求更加明确的盈利兑现能力,而不是仅仅依赖对未来技术发展的乐观想象。
AI投资热潮迎来关键考验,华尔街开始重新审视牛市基础
纳指周四创下四个多月以来最大单日跌幅,费城半导体指数从历史高点回落超过26%,显示支撑美股此前上涨的AI投资主题正在经历新一轮压力测试。过去,市场最关注的是哪些公司能够率先掌握先进芯片、建设最大规模的数据中心,以及在AI竞争中抢占领先地位。如今,投资者更加关注这些投资究竟需要多少资金、企业能否持续承担,以及最终能否产生足以支持当前估值的盈利和现金流。
更复杂的是,AI行业融资压力并非孤立存在。国际原油价格因中东局势升温而上涨,美联储可能继续加息,企业融资成本维持高位,这些因素都可能削弱科技股的估值支撑。如果未来AI基础设施投资增速放缓,受影响的可能不仅是云计算服务商,还包括半导体制造商、服务器供应商、电力设备企业以及整个AI产业链。
接下来,投资者将密切关注大型科技企业后续公布的资本支出指引、AI基础设施公司的融资状况,以及美联储10月27日至28日议息会议释放的政策信号。如果企业能够证明AI相关收入和利润正在加速增长,当前抛售可能被视为此前过高估值的一次调整;但如果融资压力持续扩大、现金流恶化与高利率环境相互叠加,科技股可能面临更长时间的估值重估。
对于华尔街而言,这轮科技股下跌所揭示的核心问题,已经不再是人工智能能否改变世界,而是在AI真正创造足够利润之前,科技巨头究竟还需要投入多少资金,以及投资者是否愿意继续为这场昂贵的技术竞赛买单。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。