黄金收评:金价遭遇“黑色星期四”!狂泻超110美元创年内新低,3800美元关口危险了?
来源于:fx168-推荐
发布日期:2026-11-13 07:20:40
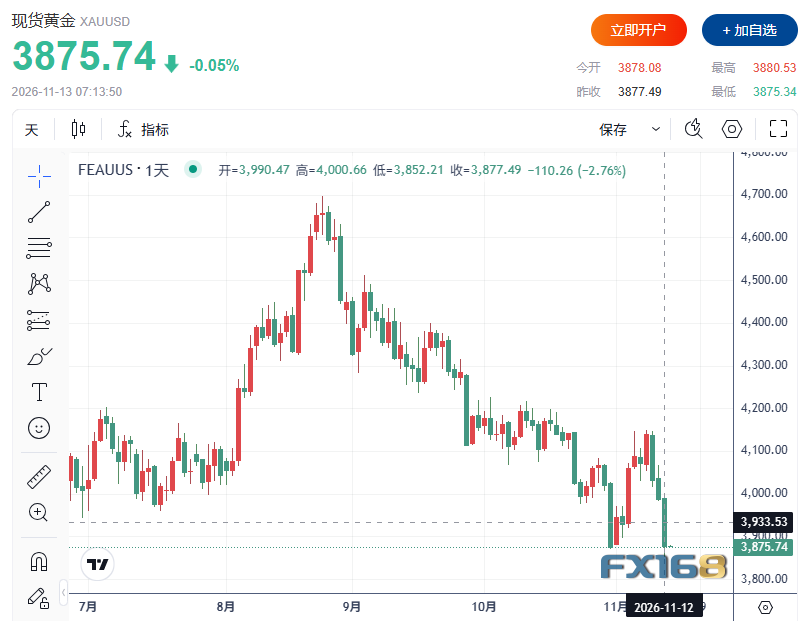
FX168财经报社讯 周四晚间美国交易时段,现货黄金和白银大幅走低,主要受美国国债收益率上升、美元走强以及市场对美联储可能进一步加息的预期升温拖累。现货黄金跌破3900美元/盎司关口,投资者重新评估偏紧货币政策的持续时间;白银则因工业需求担忧再起、叠加股市波动,跌幅更大。
截至收盘,现货黄金报3877.49美元/盎司,下跌110.26美元,跌幅2.76%。
(图源:FX168)
现货白银报50.058美元/盎司,下跌1.604美元,跌幅3.10%。
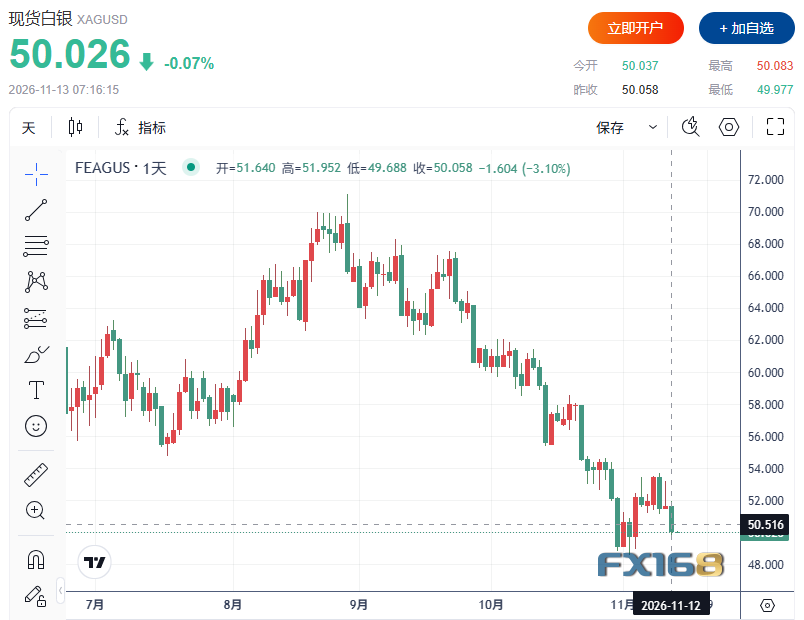
(图源:FX168)
美国数据喜忧参半
当天公布的美国经济数据凸显出劳动力市场韧性与对利率敏感领域走弱之间的拉锯。美国截至11月7日当周初请失业金人数升至20万,略高于市场预期的19.5万,但仍显示裁员规模相对有限。
10月成屋销售环比下降5.5%,经季节调整后的年化销售量为375万套,创2010年8月以来最弱水平。由于抵押贷款利率仍高于7%,住房需求持续受抑。上述数据紧随周二强于预期的消费者通胀报告之后:10月整体物价上涨0.4%,核心物价上涨0.3%。结合上周强劲的就业报告来看,这些数据表明,高借贷成本正在压制住房活动,但尚未给通胀带来足够缓解。
加息预期继续升温
市场仓位仍明显聚焦于美联储进一步收紧政策。临近收盘的期货定价显示,市场预计12月8日至9日会议上加息25个基点的概率约为85%,加息50个基点的概率约为15%。
美国国债收益率显著上行,基准10年期美债收益率升至约5.102%,2年期美债收益率升至4.862%,反映出市场认为货币政策可能在更长时间内维持紧缩。美元也保持强势,进一步加大了黄金和白银的压力。北京时间周五晚间20:30公布的10月生产者物价指数(PPI)将成为下一项重要通胀考验;若数据再度超预期,可能强化市场对激进紧缩的押注,若PPI走软,则有望为美债收益率和贵金属带来一定喘息空间。
中东局势推升油价
霍尔木兹海峡和美伊对峙仍是周四市场的重要不确定性来源。美国总统特朗普表示,华盛顿已不再有意与德黑兰寻求谈判解决方案,这一表态与此前“进一步军事打击可能性不大”的暗示形成明显转向,促使交易员重新计入部分地缘政治风险溢价。
目前,经由这一战略水道的商业航运仍受到严重限制,伊朗核计划、制裁、美国海上封锁以及海上安全等争议仍未解决,也尚未达成全面协议。地缘局势再度紧张对黄金形成一定避险支撑,但更高的油价也可能推升通胀预期,并强化美联储继续加息的理由。
受华盛顿外交立场变化影响,市场对中东原油供应的担忧升温,国际油价周四走高。纽约商品交易所(Nymex)WTI原油期货上涨约2.6%,至88.74美元/桶;布伦特原油上涨约3.3%,至95.82美元/桶。尽管美国原油库存据报增加,油价仍反弹,凸显地缘政治因素对能源定价的持续影响。对贵金属而言,这种影响是双向的:地区不稳定支撑避险需求,但更高的能源成本、美债收益率上行以及紧缩货币政策预期,都会构成明显阻力。
美股承压、科技股波动加剧
北美股市周四收低,市场情绪受英伟达领导层变动以及对科技板块估值的再度担忧主导。英伟达联合创始人黄仁勋辞去首席执行官职务,导致公司股价一度大幅下挫,随后跌幅有所收窄。
道琼斯工业平均指数下跌约0.4%,收于52297.09点;标普500指数下跌约0.4%,收于7592.40点;纳斯达克综合指数下跌约0.4%,收于25366.09点;罗素2000指数表现更弱,下跌1.7%,收于2799.06点。美债收益率上升以及市场对人工智能投资的担忧,也加剧了整体不确定性。
加拿大股市同样承压,科技股和贵金属股走弱拖累市场情绪。标普/多伦多证券交易所综合指数早盘下跌,反映出英伟达相关消息对科技公司的影响,以及金价急跌对加拿大矿业股的冲击。能源生产商则因油价回升获得一定支撑。多伦多证交所综合指数最终收于36137.19点,日内下跌0.75%。
欧洲股市周四则小幅收高,表现优于华尔街。强劲的企业财报以及部分工业和消费类股票上涨,抵消了人工智能相关股票的疲弱。泛欧斯托克600指数上涨约0.2%,至664点附近;德国DAX指数上涨约0.5%;法国CAC 40指数上涨约0.3%,收于8361.36点;英国富时100指数上涨约0.3%。尽管通胀担忧和欧洲借贷成本上升持续存在,投资者仍在评估企业盈利以及紧缩货币政策的影响。
黄金白银技术位关注
从技术面看,现货黄金多头的下一目标是重新站上3896.00至3944.00美元/盎司阻力区;若能持续反弹,后续目标将指向3992.00美元和4022.00美元。空头方面,若跌破本交易日低点3852.10美元,则下一目标将看向3830.33美元的技术支撑位。首个阻力位在3896.00美元,其次是3944.00美元;首个支撑位在3852.10美元,其次是3830.33美元。
现货白银方面,多头的下一目标是重新站上50.120至51.140美元/盎司阻力区,若持续上行,后续目标将指向52.390美元和53.430美元。空头的下一目标是跌破49.590美元的当日低点。首个阻力位在50.120美元,其次是51.140美元;下一支撑位在49.590美元。现有同日分析报告未独立给出更深层的下行目标。
整体来看,贵金属短线正同时承受三重压力:美债收益率上行、美元走强以及美联储进一步收紧政策的预期升温。与此同时,地缘政治风险和油价反弹又为黄金提供一定避险支撑,后续走势仍将取决于美国通胀数据与利率预期的再定价。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。